Altersvorsorgedepot mit 60 und kurz vor der Rente: Lohnt es sich noch?
Kurz gesagt: Ein Altersvorsorgedepot mit 60 kann sich noch lohnen, weil die Zulage sofort kommt: Auf 1.800 Euro Eigenbeitrag legt der Staat jedes Jahr bis zu 540 Euro dazu. Das gilt aber nur unter vier Bedingungen.
- Niedrige Kosten. Bei wenigen Jahren fressen Abschluss- und Vertriebskosten schnell einen großen Teil der Zulage.
- Du brauchst das Geld nicht vor 65. Früher kommst du nur heran, wenn du schon eine gesetzliche Altersrente oder Pension beziehst.
- Die Auszahlung wird voll versteuert, mit deinem persönlichen Steuersatz im Alter. Das nimmt einen Teil des Vorteils wieder weg.
- Mit der Vollrente endet die Förderung. Wer mit 63 in Rente geht, sammelt nur bis dahin Zulagen.
- Abschließen kannst du ab Januar 2027, ohne Eile: Die Zulage für 2027 gibt es auch mit einem Abschluss im Dezember 2027.
Wenn du Ende 50 oder Anfang 60 bist, hast du beim Altersvorsorgedepot vielleicht gedacht: Für mich kommt das zu spät. Das geht vielen in deinem Alter so. Die ehrliche Antwort: nicht unbedingt. Ein Altersvorsorgedepot mit 60 rechnet sich anders als mit 45, aber es kann sich rechnen. Hier steht, was mit 58, 60, 62 und 64 bleibt und wann du es besser lässt. Wie das Depot grundsätzlich funktioniert, erklärt der Ratgeber Altersvorsorgedepot mit 50.
Warum es sich mit 60 überhaupt noch lohnen kann
Ein Teil des Vorteils hängt nicht von der Börse ab. Die Grundzulage kommt für jedes Beitragsjahr, egal wie alt du bist: höchstens 540 Euro auf 1.800 Euro Eigenbeitrag. Das sind 30 % auf deinen Beitrag, bevor das Depot einen Euro erwirtschaftet hat. Solange du noch arbeitest, kann ein Steuervorteil über den Sonderausgabenabzug dazukommen. Gefördert wirst du nur, solange du förderberechtigt bist, vor allem als rentenversicherungspflichtig Beschäftigter oder Beamter.
Was mit 58, 60, 62 oder 64 Jahren bleibt
Rechenbeispiel ohne Kursentwicklung: Abschluss 2027, jedes Jahr 1.800 Euro bis zum 65. Geburtstag, durchgehend förderberechtigt, ohne Kinderzulage.
| Alter beim Start | Jahre bis 65 | Eigenbeiträge | Grundzulagen höchstens | Standarddepot: Anteil im Chancenfonds höchstens |
|---|---|---|---|---|
| 58 | 7 | 12.600 € | 3.780 € | ab 60: 50 %, ab 63: 30 % |
| 60 | 5 | 9.000 € | 2.700 € | sofort 50 %, ab 63: 30 % |
| 62 | 3 | 5.400 € | 1.620 € | sofort 50 %, ab 63: 30 % |
| 64 | 1 | 1.800 € | 540 € | sofort 30 % |
Das sind Höchstwerte für einen Auszahlungsbeginn mit 65. Länger arbeiten verlängert die Sparzeit: Ab Jahrgang 1964 liegt die reguläre Altersgrenze bei 67, und die Auszahlung muss erst mit 70 beginnen. Arbeitest du bis 67 und legst den Beginn auf 67, sammelst du zwei Jahre länger Zulagen. Früher in Rente verkürzt sie.
Kann ich früher als mit 65 an das Geld?
Nur, wenn du vor 65 schon eine gesetzliche Altersrente oder eine Pension beziehst und dein Vertrag diesen Beginn zulässt.
Ein Beispiel: Die Altersrente für langjährig Versicherte, mit 35 Versicherungsjahren, kannst du laut Deutscher Rentenversicherung ab 63 vorzeitig nehmen. Dafür wird deine Rente dauerhaft gekürzt, um 0,3 % für jeden Monat vor der Altersgrenze, höchstens um 14,4 %. Beziehst du sie, darf auch das Altersvorsorgedepot ab 63 auszahlen.
Der Haken: Mit einer Vollrente wegen Alters bist du nicht mehr förderberechtigt. Wer mit 60 abschließt und mit 63 in Rente geht, sammelt also rund drei Jahre Zulagen statt fünf, höchstens 1.620 Euro. Wann du frühestens in Rente kannst, steht in der Rentenauskunft, die du ab dem 55. Geburtstag bekommst.
Welche Variante passt zu wenigen Jahren?
Standarddepot
Die einfache Form mit genau zwei Fonds: einem risikoarmen und einem chancenorientierten, der stärker schwankt. Jeder Anbieter muss es anbieten, und die Kosten dürfen höchstens 1,0 % im Jahr betragen. Vor dem Rentenbeginn wird automatisch umgeschichtet: Fünf Jahre vorher dürfen höchstens 50 % im chancenorientierten Fonds liegen, zwei Jahre vorher höchstens 30 %.
In einfachen Worten: Mit 60 liegt von Anfang an höchstens die Hälfte im schwankenden Teil, ab 63 knapp ein Drittel. Ein Einbruch kurz vor der Auszahlung trifft dich weniger hart, dafür wächst das Geld langsamer. Du kannst andere Anteile verlangen. Bedenke: Ein Auszahlungsplan läuft mindestens bis 85, ein Teil des Geldes bleibt also lange angelegt.
Garantieprodukt
Zu Rentenbeginn sind 80 % oder 100 % deiner eingezahlten Beiträge und Zulagen garantiert. Bei 100 % ist zu Rentenbeginn mindestens das da, was du eingezahlt hast, plus Zulagen. Dafür legt der Anbieter den Großteil sehr vorsichtig an, und die Garantie kostet. Über wenige Jahre bleibt oft kaum Ertrag darüber. Bei 80 % kann bis zu ein Fünftel fehlen, dafür darf mehr in Aktienfonds liegen. Für Garantieprodukte gibt es keinen gesetzlichen Kostendeckel, frag also nach den Effektivkosten pro Jahr.
Die Auszahlung: wann, wie und mit welcher Steuer
- Beginn: frühestens mit 65, spätestens mit 70.
- Form: als lebenslange Rente oder als Auszahlungsplan, der mindestens bis 85 läuft.
- Einmalbetrag: Zu Beginn darfst du bis zu 30 % des Kapitals auf einmal entnehmen.
- Steuer: Alles, was ausgezahlt wird, also Beiträge, Zulagen und Erträge, versteuerst du voll mit deinem persönlichen Steuersatz.
- Kranken- und Pflegeversicherung: Bist du dort gesetzlich pflichtversichert, sind die Auszahlungen beitragsfrei (Bundesfinanzministerium).
Zum Plan bis 85: 65-jährige Frauen leben im Schnitt noch 21,2 Jahre, Männer 18,2 (Statistisches Bundesamt). Viele werden älter als 85. Wer bis zum Lebensende ein festes Einkommen will, braucht die lebenslange Rente oder einen längeren Plan.
Warum wenig Zeit und volle Steuer den Vorteil auffressen können
Mit 45 kommt der Vorteil aus zwei Quellen: der Zulage und 20 Jahren Wertzuwachs ohne laufende Steuer. Mit 60 fällt die zweite fast weg, übrig bleibt im Kern die Zulage. Davon geht bei der Auszahlung ein Teil als Steuer wieder ab, denn auch die Zulagen werden versteuert. Wie viel, hängt von deinem Steuersatz im Alter ab: Ist dein Einkommen in der Rente niedrig, bleibt viel. Hast du eine gute Rente, eine Pension oder Mieteinnahmen, bleibt deutlich weniger. Dann ziehst du noch die Kosten ab. Bei einem teuren Produkt kann am Ende weniger übrig sein als bei frei angelegtem Geld.
Ab welchem Alter lohnt es sich nicht mehr?
Eine feste Grenze nennt das Gesetz nicht. In einer Modellrechnung eines Aktuars wuchs der Vorteil gegenüber einem freien ETF-Sparplan mit dem Einstiegsalter bis etwa Mitte 50 und nahm danach leicht ab. Bei Kosten unter 0,75 % im Jahr fand er in keinem getesteten Fall eine Altersgrenze. Das ist eine Rechnung mit Annahmen, keine Garantie. Eher nicht passt es, wenn:
- du das Geld vor 65 brauchen könntest. Eine vorzeitige Entnahme gilt als schädliche Verwendung, Zulagen und Steuervorteile müssen dann zurück.
- du in ein oder zwei Jahren in Rente gehst und das Produkt Abschlusskosten hat.
- du im Alter einen ähnlich hohen oder höheren Steuersatz erwartest als heute.
Du hast einen Riester-Vertrag und die Rente ist nah
Dein Vertrag läuft weiter. Du kannst ihn weiterführen, per Erklärung in die neue Förderung wechseln oder das Kapital in einen neuen Vertrag übertragen, ohne die bisherige Förderung zurückzuzahlen. Wer nach dem 31. Dezember 2026 einen neuen Vertrag abschließt, für den gilt das neue Förderrecht für alle seine Verträge.
Kurz vor der Auszahlung gibt die Stiftung Warentest einen Hinweis: Hast du einen Riester-Bank- oder Fondssparplan, kann es sinnvoll sein, die Auszahlung bis 2027 hinauszuzögern, wenn dein Vertrag das zulässt. Im Einvernehmen mit dem Anbieter kommst du dann eventuell um die teure Pflicht herum, einen Teil des Kapitals ab 85 zu verrenten, ohne ganz ins neue System zu wechseln. Bei einer Riester-Rentenversicherung hängt es stark vom einzelnen Vertrag ab. Die Verbraucherzentralen raten, vor Rentenbeginn zu prüfen, ob sich ein Auszahlungsplan lohnt. Das ist Einzelfallarbeit: Lass deinen Vertrag prüfen, bevor du etwas änderst, etwa bei einer Verbraucherzentrale.
Die Alternative: dein Geld flexibel halten
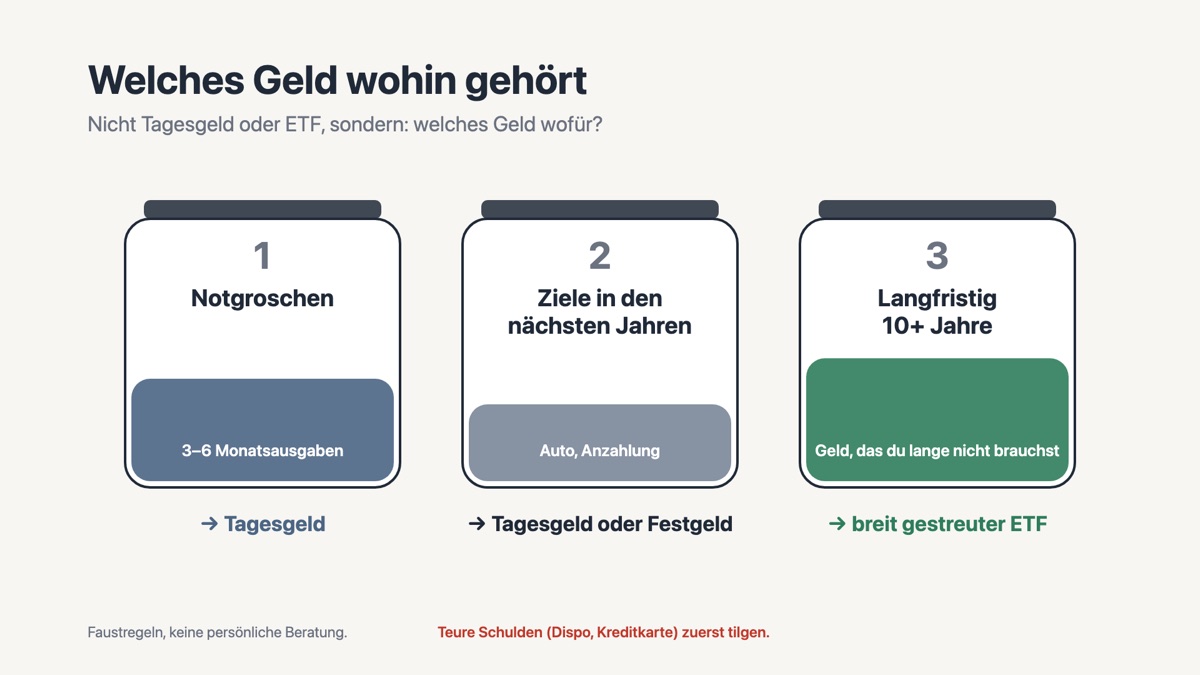
Für viele mit Erspartem auf dem Konto ist ein Plan ohne Sperre die bessere Antwort, zumindest für den größeren Teil:
- Tagesgeld und Festgeld für den Notgroschen und alles, was du in den nächsten Jahren brauchst, gestaffelt nach Zeitpunkt. Einlagen sind bis 100.000 Euro pro Person und Bank gesetzlich gesichert.
- Ein freier, breit gestreuter ETF-Plan für das Geld, das du zehn Jahre oder länger nicht brauchst. Keine Zulage, dafür jederzeit verfügbar. Erträge werden mit 25 % Abgeltungsteuer plus Solidaritätszuschlag besteuert, die ersten 1.000 Euro im Jahr (Paare 2.000 Euro) bleiben steuerfrei.
Beides lässt sich verbinden: 150 Euro im Monat ins Altersvorsorgedepot für die volle Zulage, der Rest bleibt flexibel. Wie du dein Erspartes in Töpfe aufteilst und was passiert, wenn kurz vor der Rente die Börse fällt, steht im Ratgeber Geld anlegen mit 60.
Keine Hektik: So gehst du vor
Die Stiftung Warentest sagt es deutlich: Bloß keine Hektik. Die Förderung für das ganze Jahr 2027 gibt es auch noch mit einem Abschluss im Dezember 2027. Zertifiziert werden dürfen die neuen Verträge frühestens zum 1. Januar 2027, alle Konditionen sind bis dahin vorläufig.
Die Verbraucherzentralen erwarten eine Verkaufswelle und raten, Verkaufsgespräche auf Provisionsbasis zu meiden. Bietet dir jemand das Depot im Gespräch an, frag, was er am Abschluss verdient. Und wähle mit Bedacht: Ein Anbieterwechsel kostet in den ersten fünf Jahren bis zu 150 Euro beim alten Anbieter. Mit 60 ist das praktisch deine ganze Sparzeit.
Die Reihenfolge: Rentenauskunft lesen, Geld für vor und nach 65 trennen, Riester klären, dann Kosten vergleichen.
Häufige Fragen
Lohnt sich das Altersvorsorgedepot mit 60 noch?
Es kann sich noch lohnen, weil die Zulage sofort kommt: bis zu 540 Euro im Jahr auf 1.800 Euro Eigenbeitrag, bis 65 also höchstens 2.700 Euro. Voraussetzung sind niedrige Kosten und dass du das Geld nicht vor 65 brauchst. Weil die Auszahlung voll versteuert wird und kaum Zeit für Wertzuwachs bleibt, ist der Vorteil kleiner als mit 50.
Ab welchem Alter lohnt sich das Altersvorsorgedepot nicht mehr?
Eine feste Grenze gibt es nicht. Je näher die Auszahlung, desto weniger Jahre Zulage, mit 64 bis zum 65. Geburtstag nur noch eines. Ist das Produkt teuer oder dein Steuersatz in der Rente hoch, lohnt es sich kurz vor der Rente meist nicht mehr. Mit dem Bezug einer Vollrente wegen Alters endet die Förderung ohnehin.
Kann ich mit 63 schon an das Geld?
Nur, wenn du mit 63 bereits eine gesetzliche Altersrente oder Pension beziehst, etwa die vorgezogene Altersrente für langjährig Versicherte mit Abschlägen, und dein Vertrag diesen Beginn zulässt. Sonst beginnt die Auszahlung frühestens mit 65. Mit dem Bezug der Vollrente endet allerdings die Förderung für neue Beiträge.
Kann ich mit 64 noch ein Altersvorsorgedepot abschließen?
Ja. Das Gesetz nennt für den Abschluss keine Höchstgrenze, solange du förderberechtigt bist, also etwa noch rentenversicherungspflichtig arbeitest und keine Vollrente beziehst. Bis 65 sammelst du aber höchstens eine Jahreszulage von 540 Euro. Ob das nach Kosten und Steuer etwas bringt, hängt vom Produkt ab.
Was passiert mit meinem Riester-Vertrag kurz vor der Rente?
Er läuft weiter, nichts wird automatisch gekündigt. Hast du einen Riester-Bank- oder Fondssparplan, kann es laut Stiftung Warentest sinnvoll sein, die Auszahlung bis 2027 hinauszuzögern, wenn der Vertrag das erlaubt. Wer nach dem 31. Dezember 2026 einen neuen Vertrag abschließt, für den gilt das neue Förderrecht für alle Verträge. Lass deinen Fall vor einer Entscheidung prüfen, etwa bei einer Verbraucherzentrale.
Passt es zu dir? Das klären wir gemeinsam
In der ETF-Begleitung schauen wir, ob das Altersvorsorgedepot so kurz vor deiner Rente noch zu deiner Lage passt und wie es mit deinem Tagesgeld und einem freien ETF-Plan zusammenspielt. Wenn ja, richtest du es ab Januar 2027 ein, ich bin dabei. Den Anbieter wählst du nach den Kriterien selbst. Fester Preis, keine Provision.
Angebot und Preise ansehen
Richard Pawletta begleitet Menschen 1:1 dabei, ihr Erspartes in einen ETF-Plan zu bringen, und erklärt die Grundlagen auf dem YouTube-Kanal Finanzflora. Er verkauft keine Finanzprodukte und nimmt keine Provisionen.
Quellen
- Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz), BGBl. 2026 I Nr. 156, verkündet am 29. Mai 2026 (recht.bund.de)
- Bundesministerium der Finanzen: Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge, Stand Mai 2026 (bundesfinanzministerium.de)
- Bundesregierung: Private Altersvorsorge reformiert, 1. Juni 2026 (bundesregierung.de)
- Stiftung Warentest: Altersvorsorgedepot, was die Riester-Reform bedeutet, abgerufen am 24. Oktober 2026 (test.de)
- Verbraucherzentrale: Neues Altersvorsorgedepot, Renten-Chance oder teure Verkaufsfalle?, Stand 20. Juli 2026 (verbraucherzentrale.de)
- Deutsche Rentenversicherung: Altersrente für langjährig Versicherte, abgerufen am 24. Oktober 2026 (deutsche-rentenversicherung.de)
- Statistisches Bundesamt: Lebenserwartung 2025, Pressemitteilung Nr. 236 vom 7. Juli 2026 (destatis.de)
- BaFin: Einlagensicherung und Anlegerentschädigung (bafin.de)
- Einkommensteuergesetz, § 20 Abs. 9 (Sparer-Pauschbetrag) und § 32d Abs. 1 (Abgeltungsteuer), abgerufen am 24. Oktober 2026 (§ 20 EStG, § 32d EStG)
- DAS INVESTMENT: Bis zu welchem Alter sich das Altersvorsorgedepot lohnt, Modellrechnung, 10. September 2026 (dasinvestment.com)
Weiterlesen
- Altersvorsorgedepot mit 50Lohnt sich der Einstieg noch?
- Geld anlegen mit 60Und was passiert, wenn kurz vor der Rente die Börse fällt
- Tagesgeld oder ETF?Wie viel Geld sicher liegen sollte und wie viel arbeiten darf
Dieser Artikel ist Bildung, keine Anlage-, Steuer- oder Rechtsberatung. Er gibt den Stand vom 24. Oktober 2026 wieder; einzelne Durchführungsregeln stehen noch aus. Kapitalanlagen schwanken, Verluste sind möglich.