Geld anlegen mit 60: Was jetzt noch sinnvoll ist
Kurz gesagt: Geld anlegen mit 60 ist nicht zu spät. Du planst noch für 20 Jahre und mehr, aber nicht für alles Geld gleich, sondern danach, wann du welchen Euro brauchst.
- 65-jährige Frauen leben im Schnitt noch 21,2 Jahre, Männer 18,2 Jahre (Statistisches Bundesamt).
- Sortiere nach Zeitpunkt: was du in 0 bis 3 Jahren brauchst, aufs Tagesgeld; was in 3 bis 10 Jahren dran ist, auf gestaffeltes Festgeld; nur was später kommt oder an die Erben gehen soll, in einen breit gestreuten ETF-Plan.
- Fällt die Börse kurz vor oder bei Rentenbeginn, lebst du die ersten Jahre aus dem sicheren Topf und musst nichts im Tief verkaufen. Eine Garantie auf Erholung gibt es nicht.
Wer zu „Geld anlegen mit 60“ sucht, findet vor allem Forenbeiträge. Offen bleibt dort meist, was du wissen willst: Wie viel brauche ich wann, und was passiert, wenn es an der Börse genau dann kracht? Dass du dir das erst jetzt anschaust, ist kein Versäumnis. Sehr viele in deinem Alter haben ihr Geld lieber „immer verfügbar“ gehalten. Dieser Ratgeber geht die Fragen der Reihe nach durch, ohne dir ein Produkt zu verkaufen.
Ist es mit 60 zu spät, Geld anzulegen?
Nein. Du brauchst dein Geld nicht an einem Tag, sondern über viele Jahre. Nach den aktuellen Zahlen des Statistischen Bundesamts haben 65-jährige Frauen im Schnitt noch 21,2 Lebensjahre vor sich, Männer 18,2.
Ein Teil deines Ersparten wird also erst mit 75, 80 oder 85 gebraucht, vielleicht auch erst von deinen Kindern. Für das Geld, das du nächstes Jahr ausgibst, hast du dagegen fast keine Zeit. Die wichtigste Frage mit 60 ist deshalb nicht „ETF ja oder nein“, sondern: Welcher Euro wird wann gebraucht?
Die Reihenfolge: erst die Zahlen, dann die Anlage
- Rentenlücke kennen. Ab 55 schickt dir die Deutsche Rentenversicherung alle drei Jahre eine ausführliche Rentenauskunft. Die Beträge darin sind brutto: Kranken- und Pflegeversicherung und gegebenenfalls Steuern gehen noch ab, der Kaufkraftverlust ist nicht eingerechnet.
- Monatliche Ausgaben aufschreiben. Ausgaben minus Netto-Rente ergibt deine Lücke pro Monat.
- Notgroschen beiseitelegen: drei bis sechs Monatsausgaben auf dem Tagesgeld.
- Teure Schulden zuerst tilgen, etwa einen Dispo oder Ratenkredit.
- Den Rest nach Zeitpunkt aufteilen und erst dann für jeden Topf die passende Form wählen.
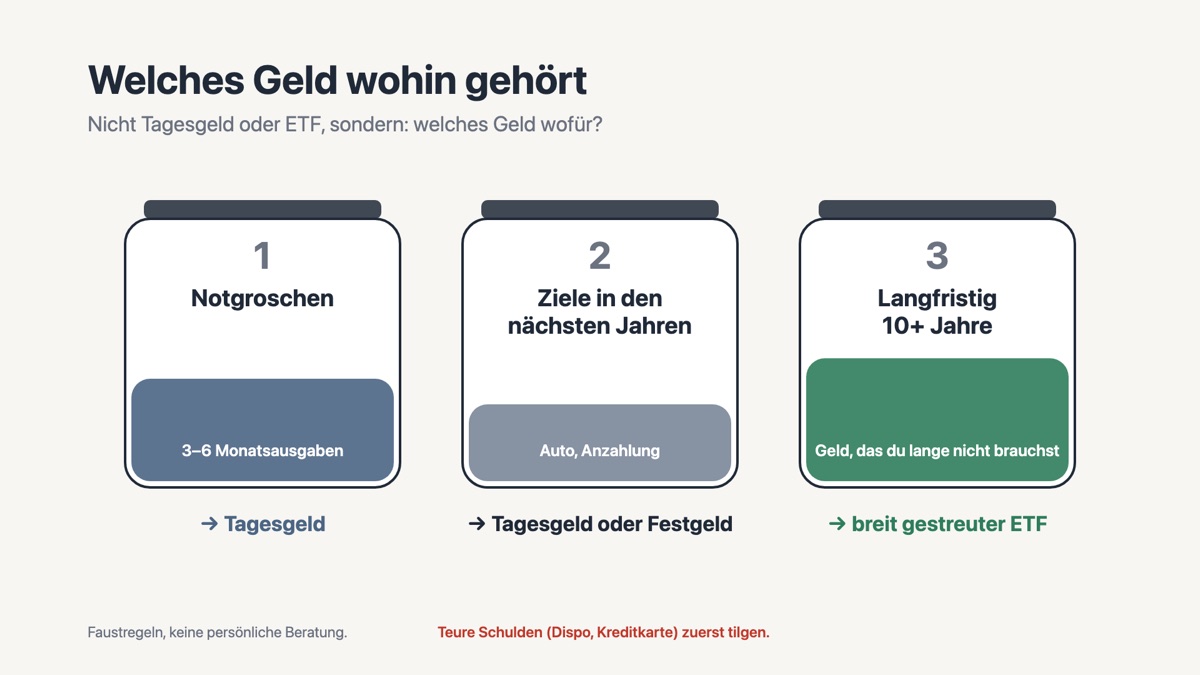
Drei Töpfe nach Zeitpunkt: Welches Geld wohin gehört
| Topf | Wofür | Wo es liegt |
|---|---|---|
| 1. In 0 bis 3 Jahren | Notgroschen, Rentenlücke der ersten Jahre, geplante Ausgaben wie Reise oder Badumbau | Tagesgeld, jederzeit verfügbar |
| 2. In 3 bis 10 Jahren | Rentenlücke der folgenden Jahre, neues Auto, Hilfe für Kinder oder Enkel | Festgeld, gestaffelt: ein Teil wird nach drei Jahren frei, einer nach vier, einer nach fünf und so weiter |
| 3. Später oder für die Erben | Alles, was du zehn Jahre oder länger nicht brauchst | breit gestreuter ETF-Plan |
Die Staffelung in Topf 2 heißt auch Festgeld-Treppe: Jedes Jahr wird ein Teil frei, wenn du ihn brauchst. Bei Topf 3 achtest du auf Kriterien statt auf Namen: breit über viele Länder und Branchen gestreut, niedrige laufende Kosten, großes Fondsvolumen.
 Video auf YouTube: ETF einfach erklärt für Anfänger (in 8 Minuten)
Drei Beispiele: 30.000, 80.000 und 200.000 Euro auf dem Konto
Die Personen sind ausgedacht. Die Beträge zeigen nur, wie das Sortieren aussehen kann, sie sind keine Empfehlung und keine Prognose.
| Beispiel | Topf 1 (0 bis 3 Jahre) | Topf 2 (3 bis 10 Jahre) | Topf 3 (später) |
|---|---|---|---|
| Petra, 60, 30.000 €, arbeitet noch bis 67 | 9.000 € Notgroschen | 12.000 € für das Auto in vier Jahren | 9.000 € plus eine kleine Sparrate bis zur Rente |
| Frank, 62, 80.000 €, Rente in fünf Jahren, Lücke rund 500 € im Monat | 12.000 € Notgroschen, 8.000 € Badumbau | 30.000 € als Puffer für die ersten fünf Rentenjahre | 30.000 € |
| Ute und Klaus, 66, 200.000 €, schon in Rente, Lücke rund 300 € im Monat, wollen den Kindern etwas hinterlassen | 35.000 € Notgroschen, Lücke für drei Jahre, Reisen | 40.000 € für die Lücke der Jahre vier bis zehn und ein Auto | 125.000 €, davon ein Teil gedacht fürs Erbe |
- Petra braucht zuerst ihre Rentenauskunft, um die Lücke zu kennen. Topf 3 ist klein, und das ist in Ordnung: Mit 30.000 Euro geht es zuerst um Sicherheit. Die Sparrate aus dem Gehalt baut den langfristigen Teil nebenbei auf.
- Frank staffelt das Festgeld so, dass ab Rentenbeginn jedes Jahr ein Teil frei wird. Topf 3 muss er voraussichtlich erst in über zehn Jahren anfassen.
- Ute und Klaus haben die längste Perspektive, obwohl sie die ältesten sind: Der Teil fürs Erbe hat den Anlagehorizont der Kinder. Bankeinlagen sind gesetzlich bis 100.000 Euro pro Person und Bank geschützt, größere Summen verteilst du auf mehrere Banken.
Einen größeren Betrag für Topf 3 kannst du auf einmal anlegen oder in gleichen Teilen über bis zu zwölf Monate verteilen. Falsch ist nur, auf den perfekten Zeitpunkt zu warten.
Und wenn die Börse kurz vor der Rente fällt?
Die Frage ist berechtigt. Mit 64 tut ein Crash mehr weh als mit 30, wenn du genau dann Geld aus dem Depot nehmen musst.
Fachleute nennen das Reihenfolge-Risiko: Solange du nur einzahlst, ist es fast egal, in welcher Reihenfolge gute und schlechte Jahre kommen. Sobald du entnimmst, nicht mehr. Ein Rechenbeispiel ohne Prognose: Fällt ein Depot von 100.000 Euro um ein Drittel auf rund 67.000 Euro, muss es danach um 50 Prozent steigen, um wieder bei 100.000 Euro zu sein. Wer in dieser Zeit Anteile verkauft, um davon zu leben, verkauft sie zum Tiefpreis. Diese Anteile fehlen später, wenn die Kurse sich erholen.
Dass solche Einbrüche passieren, ist keine Theorie. Der bekannteste Weltaktienindex verlor nach den Auswertungen der Stiftung Warentest in der Dotcom-Krise und der Finanzkrise zusammen knapp 60 Prozent. Seinen Höchststand vom September 2000 erreichte er erst im November 2013 wieder. Nach dem Corona-Einbruch 2020 lagen die Märkte dagegen schon ein Dreivierteljahr später wieder im Plus. Niemand weiß vorher, welche Art Einbruch kommt.
Genau dafür sind die Töpfe da. Fällt der Markt mit 64, lebst du die ersten Jahre aus Topf 1 und Topf 2 und musst im ETF-Teil nichts verkaufen. Er bekommt Zeit, sich zu erholen. Eine Garantie, dass er das tut und wie lange es dauert, gibt es nicht. Deshalb liegt in Topf 3 nur Geld, das du voraussichtlich zehn Jahre oder länger nicht brauchst, und deshalb planst du das vorher.
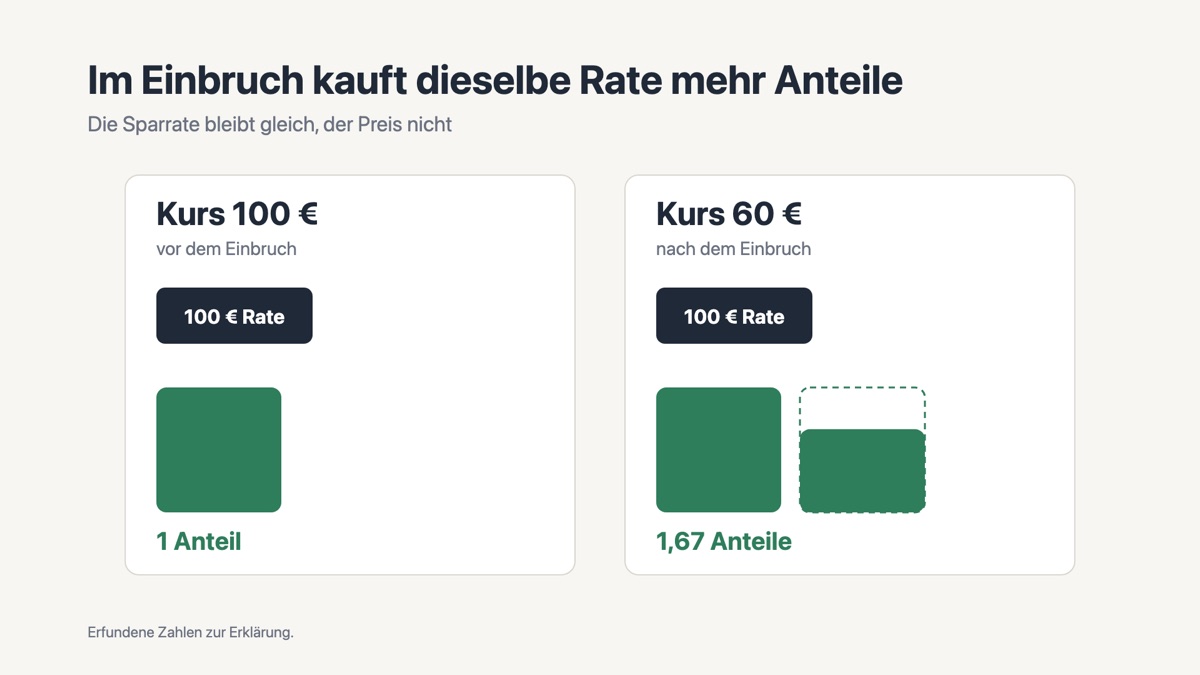
Sparst du mit 60 noch monatlich, hat ein Einbruch auch eine andere Seite: Dieselbe Rate kauft mehr Anteile.
Später Geld entnehmen: der einfache Plan
In der Rente drehst du die Richtung um und holst Geld heraus. Ein einfaches Prinzip:
- Topf 1 deckt immer etwa die nächsten zwei bis drei Jahre deiner Lücke.
- Einmal im Jahr schaust du nach: Ist der ETF-Teil in einem guten Jahr gestiegen, verkaufst du einen Teil und füllst damit Topf 1 oder Topf 2 wieder auf.
- In einem schlechten Jahr verkaufst du nichts und lebst weiter aus den sicheren Töpfen.
Das ist ein Prinzip, kein Versprechen. Wie lange das Geld reicht, hängt davon ab, wie viel du entnimmst und wie sich die Märkte entwickeln. Zur Steuer: Kapitalerträge bis zum Sparerpauschbetrag von 1.000 Euro pro Person im Jahr (2.000 Euro für zusammen veranlagte Paare) sind steuerfrei, darüber fallen 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag an. Deinen Einzelfall klärst du mit einem Steuerberater.
Die fünf häufigsten Fehler mit 60
- Alles für immer aufs Tagesgeld. Für Topf 1 richtig, für 20 Jahre nicht. Die Preise steigen, im September 2026 lagen sie 3,3 Prozent über dem Vorjahr.
- Alles in Aktien. Dann musst du im nächsten Einbruch vielleicht im Tief verkaufen, um die Miete zu zahlen.
- Teure Produkte kaufen, weil jemand sie empfiehlt. Frag immer: Was kostet das pro Jahr, gibt es Ausgabeaufschlag oder Abschlusskosten, und wer verdient daran?
- Im Einbruch in Panik verkaufen. Der Plan muss vorher stehen, sonst entscheidet die Angst.
- Die Auszahlung der Kapitallebensversicherung auf dem Girokonto parken. Dort bringt sie oft jahrelang nichts. Sortiere sie in die Töpfe wie den Rest, und lass dich nicht drängen, wenn jemand gleich ein Produkt dafür anbietet.
Und das Altersvorsorgedepot?
Ab 2027 gibt es das geförderte Altersvorsorgedepot. Mit 60 ist es höchstens ein kleiner Baustein: Ausgezahlt wird frühestens mit 65, und wer schon eine Vollrente wegen Alters bezieht, wird nicht mehr gefördert. Mehr dazu: Altersvorsorgedepot mit 60.
Häufige Fragen
Lohnt sich ein ETF-Sparplan mit 60 Jahren noch?
Ja, für den Teil deines Geldes, den du zehn Jahre oder länger nicht brauchst. 65-Jährige leben im Schnitt noch 18 bis 21 Jahre, ein Teil des Geldes bleibt also lange angelegt. Geld für die nächsten Jahre gehört dagegen aufs Tagesgeld oder Festgeld.
Wie legt man als Rentner Geld richtig an?
Nach dem Zeitpunkt, an dem du es brauchst. Was du in den nächsten drei Jahren ausgibst, liegt auf dem Tagesgeld. Was du in drei bis zehn Jahren brauchst, liegt auf Festgeld mit gestaffelten Laufzeiten. Nur was später gebraucht wird oder an die Erben gehen soll, kommt in einen breit gestreuten ETF-Plan.
Was mache ich mit meinen ETFs, wenn die Börse kurz vor der Rente fällt?
Nicht im Tief verkaufen, sondern die ersten Jahre aus dem sicheren Topf leben. Dafür muss dieser Topf vorher gefüllt sein. Eine Garantie, dass sich die Kurse erholen, gibt es nicht, aber du gibst dem ETF-Teil die Zeit dafür.
Soll ich mit 60 einen größeren Betrag auf einmal in ETFs anlegen?
Beides ist möglich: auf einmal oder in gleichen Teilen über bis zu zwölf Monate. Wichtiger ist, dass in den ETF-Teil nur Geld fließt, das du lange nicht brauchst, und dass du den Plan im ersten Einbruch durchhältst.
Ist Geld anlegen mit über 60 oder 70 noch sinnvoll?
Ja, solange es zu deinem Zeitplan passt. Mit 70 wird der sichere Teil meist größer, weil du mehr Geld in absehbarer Zeit brauchst. Geld, das du sicher nicht mehr selbst ausgibst und vererben willst, hat dagegen den Anlagehorizont deiner Erben.
Deine Töpfe sortieren, mit Begleitung
Alles hier kannst du allein umsetzen. In der 1:1-Begleitung zum ETF-Plan sortieren wir genau diese Töpfe nach deinen Zahlen, und du richtest deinen Plan an deinem Bildschirm selbst ein, ich bin dabei. Fester Preis, keine Produkte, keine Provision.
Angebot und Preise ansehen
Richard Pawletta begleitet Menschen 1:1 dabei, ihr Erspartes in einen ETF-Plan zu bringen, und erklärt die Grundlagen auf dem YouTube-Kanal Finanzflora. Er verkauft keine Finanzprodukte und nimmt keine Provisionen.
Quellen
- Statistisches Bundesamt: Lebenserwartung 2025, Pressemitteilung Nr. 236 vom 7. Juli 2026 (destatis.de)
- Statistisches Bundesamt: Inflationsrate im September 2026 bei +3,3 %, Pressemitteilung Nr. 364 vom 13. Oktober 2026 (destatis.de)
- Deutsche Rentenversicherung: Meine Post von der Rente (Renteninformation, Rentenauskunft ab 55, Bruttowerte), abgerufen am 24. Oktober 2026 (deutsche-rentenversicherung.de)
- § 35 SGB VI: Regelaltersgrenze mit Vollendung des 67. Lebensjahres (gesetze-im-internet.de)
- Stiftung Warentest: Die schlimmsten Börsencrashs, 5. März 2026 (test.de)
- BaFin: Einlagensicherung und Anlegerentschädigung (bafin.de)
- § 20 Abs. 9 EStG: Sparer-Pauschbetrag (gesetze-im-internet.de) und § 32d EStG: Abgeltungsteuer 25 % (gesetze-im-internet.de)
- Bundesministerium der Finanzen: Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge (bundesfinanzministerium.de)
Weiterlesen
- Altersvorsorgedepot mit 60Lohnt es sich kurz vor der Rente noch?
- Tagesgeld oder ETF?Wie viel Geld sicher liegen sollte und wie viel arbeiten darf
- Erbe anlegenWas du mit geerbtem Geld zuerst tust und was nicht
Dieser Artikel ist Bildung, keine Anlage-, Steuer- oder Rechtsberatung. Er berücksichtigt nicht deine persönliche Lage. Kapitalanlagen schwanken, Verluste sind möglich.