Tagesgeld oder ETF? Wie viel Geld wohin gehört
Kurz gesagt: Tagesgeld oder ETF ist keine Entweder-oder-Frage, sondern eine Frage des Zeitpunkts.
- Tagesgeld für alles, was du in den nächsten Jahren brauchst: Notgroschen und geplante Ausgaben. Es schwankt nicht und ist bis 100.000 Euro pro Bank gesetzlich abgesichert.
- ETF für Geld, das du zehn Jahre oder länger nicht brauchst. Er schwankt, auch stark, kann aber über lange Zeit die Kaufkraft eher erhalten.
- Im September 2026 lag die Inflation bei 3,3 %. Liegt der Tagesgeldzins darunter, verliert Geld dort Kaufkraft, auch wenn der Kontostand steigt.
Die Frage klingt einfach und wird trotzdem oft falsch beantwortet. Wer „ETF“ antwortet, vergisst, dass Geld für das neue Auto nicht in einem Crash stecken sollte. Wer „Tagesgeld“ antwortet, vergisst, dass 20 Jahre auf dem Konto ziemlich teuer werden. Die Antwort hängt davon ab, wann du das Geld brauchst.
Tagesgeld und ETF im Vergleich
| Tagesgeld | Breit gestreuter ETF | |
|---|---|---|
| Schwankung | keine, der Kontostand fällt nie | ja, Einbrüche um ein Drittel und mehr kamen vor |
| Ertrag | Zins, orientiert sich am Leitzins der EZB | Kursgewinne und Dividenden, nicht planbar |
| Kaufkraft auf lange Sicht | bleibt oft hinter der Inflation zurück | hat sie über lange Zeiträume historisch meist übertroffen, ohne Garantie |
| Verfügbarkeit | täglich | an jedem Börsentag verkaufbar, aber vielleicht im Minus |
| Bei Pleite des Instituts | gesetzliche Einlagensicherung bis 100.000 € pro Person und Bank | Anteile bleiben dein Eigentum, die Bank verwahrt sie nur |
| Steuern | Abgeltungsteuer auf Zinsen über dem Sparerpauschbetrag | Abgeltungsteuer auf Erträge über dem Sparerpauschbetrag, Teilfreistellung bei Aktien-ETFs |
| Passt für | Notgroschen, Ausgaben der nächsten Jahre | Geld, das zehn Jahre oder länger liegen bleibt |
Was „sicher“ wirklich heißt
Bei Tagesgeld ist der Nennwert sicher: Aus 50.000 Euro werden nie 45.000 Euro. Nicht sicher ist die Kaufkraft, also was du dir für das Geld später kaufen kannst.
Ein Beispiel mit runden Zahlen: 50.000 Euro liegen ein Jahr auf dem Tagesgeld zu 2 % Zinsen. Die 1.000 Euro Zinsen bleiben dank Sparerpauschbetrag steuerfrei. Steigen die Preise im selben Jahr um 3,3 %, wie im September 2026, kannst du dir am Ende trotzdem rund 630 Euro weniger kaufen als vorher. Über zehn oder zwanzig Jahre wird daraus ein spürbarer Betrag.
Bei einem breit gestreuten ETF ist es umgekehrt: Der Nennwert ist nicht sicher, er kann über Jahre unter dem Einstieg liegen. Dafür hatte die Kaufkraft über lange Zeiträume bessere Chancen. Beides ist ein Risiko, nur ein anderes. Deshalb gehört nicht alles an einen Ort.
Was passiert, wenn die Bank pleitegeht?
- Tagesgeld: Guthaben auf Giro-, Tagesgeld- und Sparkonten sind in Deutschland gesetzlich bis 100.000 Euro pro Person und Bank abgesichert. Bei Gemeinschaftskonten gilt der Betrag pro Kontoinhaber. Wer mehr hat, verteilt es auf mehrere Banken.
- ETF: Fondsanteile fallen nicht unter diese Einlagensicherung, sie brauchen sie aber auch nicht im selben Maß. Die Anteile gehören dir, die Bank verwahrt sie nur. Geht sie pleite, kannst du sie herausverlangen oder auf eine andere Bank übertragen. Das Geld im Fonds selbst ist als Sondervermögen vom Vermögen der Fondsgesellschaft getrennt.
Das Risiko beim ETF ist also nicht die Pleite einer Bank, sondern der Kurs: Fällt der Markt, fällt dein Depot.
So teilst du dein Geld auf
Statt „Tagesgeld oder ETF“ fragst du für jeden Euro: Wann brauche ich ihn?
| Wann brauchst du das Geld? | Wohin damit |
|---|---|
| jederzeit, für Unvorhergesehenes | Tagesgeld: Notgroschen von drei bis sechs Monatsausgaben |
| in ein bis fünf Jahren, für geplante Ausgaben | Tagesgeld oder Festgeld, nach Zeitpunkt gestaffelt |
| in fünf bis zehn Jahren | Festgeld oder ein vorsichtiger Teil in ETFs, je nachdem, wie fest der Termin ist |
| in zehn Jahren oder später | breit gestreuter ETF-Plan |
Teure Schulden wie Dispo oder Kreditkarte tilgst du vor allem anderen. Kein Tagesgeld und kein ETF bringt so sicher so viel wie ein gesparter Dispozins.
Der häufigste Fehler: alles auf einmal umschichten
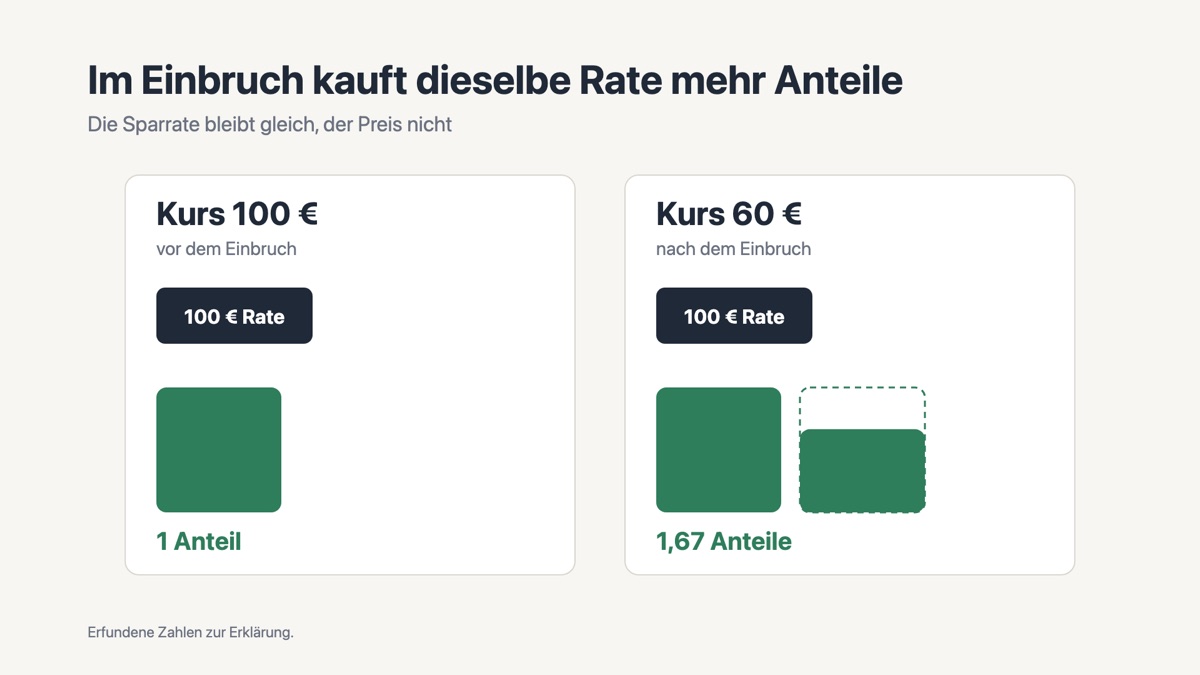
Wer jahrelang alles auf dem Tagesgeld hatte und dann ETFs entdeckt, schichtet oft zu viel um, auch den Notgroschen. Kommt dann ein Einbruch und gleichzeitig eine Reparatur, muss im Minus verkauft werden. Erst die Töpfe füllen, dann den Rest anlegen. Einen größeren Betrag kannst du über bis zu zwölf Monate verteilen, wenn dich das ruhiger macht.
Häufige Fragen
Ist ein ETF sicherer als Tagesgeld?
Nein, nicht beim Nennwert. Tagesgeld schwankt nicht und ist bis 100.000 Euro pro Person und Bank gesetzlich abgesichert. Ein breit gestreuter ETF schwankt, kann aber über lange Zeiträume die Kaufkraft eher erhalten. Tagesgeld ist sicher für die nächsten Jahre, ein ETF ist für Geld gedacht, das zehn Jahre oder länger liegen bleiben kann.
Wie viel Geld sollte auf dem Tagesgeld liegen?
Mindestens ein Notgroschen von drei bis sechs Monatsausgaben, dazu alles, was du für absehbare Ausgaben in den nächsten Jahren brauchst. Was du zehn Jahre oder länger nicht brauchst, kann in einen breit gestreuten ETF-Plan.
Was passiert mit meinen ETFs, wenn mein Broker pleitegeht?
Die ETF-Anteile bleiben dein Eigentum. Die Bank verwahrt sie nur. Bei einer Insolvenz kannst du die Herausgabe verlangen oder das Depot zu einer anderen Bank übertragen. Die Einlagensicherung von 100.000 Euro gilt dagegen nur für Guthaben auf Konten, nicht für Wertpapiere.
Dein Geld sortieren, gemeinsam
In der ersten Session sortieren wir genau das: Welches Geld bleibt auf dem Konto, welches brauchst du bald, welches darf arbeiten. Danach richtest du den ETF-Plan an deinem Bildschirm ein, ich bin dabei. Fester Preis, keine Produkte, keine Provision.
Angebot und Preise ansehen
Richard Pawletta begleitet Menschen 1:1 dabei, ihr Erspartes in einen ETF-Plan zu bringen, und erklärt die Grundlagen auf dem YouTube-Kanal Finanzflora. Er verkauft keine Finanzprodukte und nimmt keine Provisionen.
Quellen
- Statistisches Bundesamt: Inflationsrate im September 2026 bei +3,3 %, Pressemitteilung Nr. 364 vom 13. Oktober 2026 (destatis.de)
- Europäische Zentralbank: Leitzinsen (ecb.europa.eu)
- BaFin: Einlagensicherung und Anlegerentschädigung (bafin.de)
Weiterlesen
- Geld anlegen mit 50Zu spät? So fängst du jetzt an
- Erbe anlegenWas du mit geerbtem Geld zuerst tust und was nicht
- Geld anlegen mit 60Und was passiert, wenn kurz vor der Rente die Börse fällt
Dieser Artikel ist Bildung, keine Anlageberatung. Er berücksichtigt nicht deine persönliche Lage. Kapitalanlagen schwanken, Verluste sind möglich.