Erbe anlegen: Was du mit geerbtem Geld zuerst tust (und was nicht)
Kurz gesagt: Wenn du ein Erbe anlegen willst, tust du zuerst nichts in Eile. Du parkst das Geld sicher, klärst Fristen und Steuer und machst dann einen Plan danach, wann du das Geld brauchst.
- Erst die Formalitäten: Ausschlagen kannst du ein Erbe nur binnen sechs Wochen, dem Finanzamt meldest du es innerhalb von drei Monaten.
- Bis dahin liegt das Geld auf Tagesgeld oder Festgeld, höchstens 100.000 Euro pro Bank.
- Dann teilst du es in drei Töpfe: Notgroschen, Geld für die nächsten zehn Jahre, langfristiges Geld für einen breit gestreuten ETF-Plan.
- Einen größeren Betrag legst du auf einmal an oder verteilst ihn über bis zu zwölf Monate. Wichtiger ist, dass du danach dabeibleibst.
Vielleicht ist ein Elternteil gestorben, und jetzt liegt Geld auf deinem Konto, das sich nicht wie deines anfühlt. Das geht sehr vielen so. Zur Trauer kommen Formulare, Bankgespräche und die Frage, was jetzt richtig ist. Hier steht die Reihenfolge, wenn du ein Erbe anlegen willst, über etwa 6 bis 12 Monate, mit zwei Beispielen mit 52 und mit 61 Jahren.
Warum du dir Zeit lassen darfst
Geld auf dem Tagesgeldkonto läuft dir nicht weg. Eine schnelle Entscheidung lässt sich dagegen oft nur mit Kosten rückgängig machen. Geerbtes Geld fühlt sich für viele wie eine Verpflichtung an: Man will nicht verlieren, was die Eltern aufgebaut haben. Das ist ein guter Grund, langsam vorzugehen. Ein paar Monate zu warten ist in Ordnung, solange das Geld sicher liegt und du weißt, wann du entscheidest.
Der Zeitplan für die ersten 6 bis 12 Monate
| Wann | Was du tust |
|---|---|
| Erste Wochen | Erbnachweis klären, Konten und Verträge sammeln, Ausschlagungsfrist beachten |
| Bis drei Monate | Erbschaft dem Finanzamt melden, Freibetrag prüfen |
| Sofort bis zum Plan | Geld auf Tagesgeld oder Festgeld parken, höchstens 100.000 Euro pro Bank |
| Etwa Monat 3 bis 6 | Kassensturz, drei Töpfe festlegen, geerbtes Depot und Verträge prüfen |
| Etwa Monat 6 bis 12 | langfristigen Teil anlegen, auf einmal oder verteilt |
Die ersten Wochen: Nachlass, Konten, Fristen
Die Bank gibt die Konten erst frei, wenn du nachweist, dass du Erbe bist. Ein Erbschein ist dafür nicht immer nötig: Zeigt ein vom Nachlassgericht eröffnetes Testament die Erbfolge eindeutig, darf die Bank ohne konkrete Zweifel nicht auf einem Erbschein bestehen (Bundesgerichtshof, Az. XI ZR 440/15). Ohne Testament führt meist kein Weg daran vorbei.
Die wichtigste Frist: Ausschlagen kannst du ein Erbe nur binnen sechs Wochen, ab dem Moment, in dem du vom Erbe und vom Grund dafür erfährst. Lebte die verstorbene Person zuletzt nur im Ausland oder bist du bei Fristbeginn im Ausland, sind es sechs Monate. Danach gilt das Erbe als angenommen. Das zählt vor allem, wenn Schulden im Nachlass stecken könnten. Im Zweifel fragst du rechtzeitig beim Nachlassgericht, einem Notar oder einem Fachanwalt für Erbrecht.
Erbst du mit Geschwistern, könnt ihr über Konten und Depot nur gemeinsam verfügen, bis der Nachlass aufgeteilt ist.
Bis drei Monate: das Finanzamt und die Freibeträge
Eine Erbschaft meldest du grundsätzlich innerhalb von drei Monaten, nachdem du davon erfahren hast, schriftlich dem Finanzamt, auch wenn keine Steuer anfällt. Das entfällt, wenn das Erbe auf einem eröffneten Testament beruht, aus dem euer Verwandtschaftsverhältnis eindeutig hervorgeht, und keine Immobilien, Firmenanteile oder Auslandsvermögen dazugehören. Banken und Versicherer melden Konten und Verträge ohnehin dem Finanzamt.
Steuer zahlst du nur auf den Teil über deinem Freibetrag:
| Wer erbt | Freibetrag |
|---|---|
| Ehepartner, eingetragene Lebenspartner | 500.000 €, dazu ein Versorgungsfreibetrag bis 256.000 €, der um steuerfreie Hinterbliebenenbezüge gekürzt wird |
| Kinder und Stiefkinder, auch Enkel, deren Elternteil schon verstorben ist | 400.000 € |
| Enkel | 200.000 € |
| Eltern und Großeltern | 100.000 € |
| Geschwister, Nichten, Neffen und alle anderen, auch Partner ohne Trauschein | 20.000 € |
Schenkungen derselben Person aus den letzten zehn Jahren zählen mit. Wie hoch die Steuer in deinem Fall ist, klärst du mit einem Steuerberater.
Parken: Tagesgeld und Festgeld, höchstens 100.000 Euro pro Bank
Solange die Formalitäten laufen, gehört das Geld aufs Tagesgeld, ein Teil gern auf Festgeld mit kurzer Laufzeit (daran kommst du bis zum Ende der Laufzeit nicht heran). Die gesetzliche Einlagensicherung schützt 100.000 Euro pro Person und Bank. Erbst du mehr, verteilst du das Geld auf mehrere Banken. Bei einer neuen Bank stellst du einen Freistellungsauftrag, damit Zinsen bis 1.000 Euro im Jahr (zusammen veranlagte Ehepaare 2.000 Euro) ohne Steuerabzug bleiben.
Ein geerbtes Depot: behalten, umschichten oder verkaufen?
Erbst du Wertpapiere, musst du sie nicht verkaufen. Du kannst sie auf ein eigenes Depot übertragen lassen. Sag der Bank, dass es ein Erbe ist, dann gilt der Übertrag nicht als Verkauf. Steuerlich trittst du an die Stelle der verstorbenen Person: Für einen späteren Verkauf zählen ihre Kaufdaten und Kaufkurse weiter. Prüf nach dem Übertrag, ob die Bank sie richtig übernommen hat.
Oft liegen Fonds der Hausbank im Depot. Schau dir zwei Kosten an:
- Ausgabeaufschlag: eine Gebühr beim Kauf. Für die geerbten Anteile ist sie bezahlt, bei jedem Nachkauf fällt sie wieder an.
- Laufende Kosten: Sie gehen jedes Jahr vom Fondsvermögen ab, solange du den Fonds hältst. Hier liegt der große Unterschied zwischen teuren und günstigen Fonds.
Beides steht im Basisinformationsblatt des Fonds. Liegen nur wenige Einzelaktien im Depot, hängt viel Geld an wenigen Firmen. Wichtig ist das Tempo: nicht hastig verkaufen, weil du mit dem Depot nichts zu tun haben willst, und nicht aus Pietät alles für immer liegen lassen. Bei großen Gewinnen oder sehr alten Beständen fragst du vor einem Verkauf den Steuerberater.
Geerbte Versicherungen und Verträge: erst verstehen, dann entscheiden
Lebensversicherung, Rentenversicherung, Bausparvertrag, Sparbrief: Kündige nichts in den ersten Wochen. Frag beim Anbieter schriftlich nach, was der Vertrag heute wert ist, was eine Kündigung kostet und was passiert, wenn er weiterläuft. Dann entscheidest du mit Zahlen statt aus dem Bauch.
Die drei Töpfe: wohin geerbtes Geld gehört
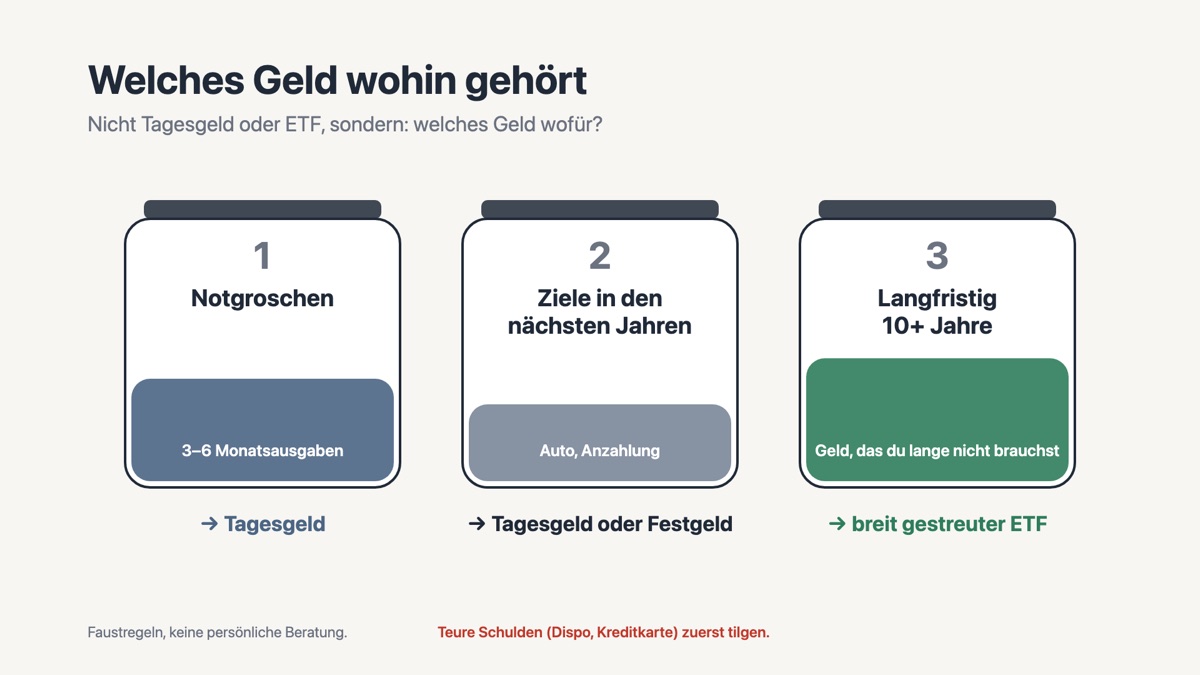
Sind Fristen und Steuer geklärt, sortierst du das Geld danach, wann du es brauchst. Teure Schulden wie Dispo oder Ratenkredit löst du vorher ab.
- Notgroschen: drei bis sechs Monatsausgaben auf Tagesgeld, jederzeit verfügbar.
- Geld für die nächsten zehn Jahre: Auto, Renovierung, Hilfe für die Kinder, ein Puffer für die ersten Rentenjahre. Auf Tagesgeld oder Festgeld, gestaffelt nach Zeitpunkt.
- Langfristiges Geld: alles, was du zehn Jahre oder länger nicht brauchst, in einen breit gestreuten ETF-Plan. Kriterien: breite Streuung, niedrige laufende Kosten, großes Fondsvolumen.
Zwei Beispiele: mit 52 und mit 61 Jahren
Zur Veranschaulichung: Alle Zahlen sind Annahmen, keine Empfehlung für deine Lage, gerechnet ohne Kursentwicklung.
Mit 52 Jahren 80.000 Euro geerbt
Angenommen, du gibst rund 2.500 Euro im Monat aus und hast kaum Rücklagen. In drei Jahren brauchst du ein Auto, und das Bad soll saniert werden.
| Topf | Betrag | Wo es liegt |
|---|---|---|
| 1. Notgroschen (rund fünf Monatsausgaben) | 12.000 € | Tagesgeld |
| 2. Auto und Bad | 30.000 € | Festgeld, gestaffelt nach Zeitpunkt |
| 3. Langfristiges Geld | 38.000 € | breit gestreuter ETF-Plan |
Bis zur Rente mit 67 sind es 15 Jahre, und auch danach brauchst du das Geld nicht auf einmal. Die 38.000 Euro legst du auf einmal an oder verteilst sie über zwölf Monate, rund 3.200 Euro im Monat. Eine Sparrate aus dem Einkommen kann dazukommen.
Mit 61 Jahren 150.000 Euro geerbt
Angenommen, du gibst rund 2.200 Euro im Monat aus und gehst mit 67 in Rente. Laut Renteninformation fehlen dir dann etwa 600 Euro im Monat, und ein Auto steht noch an.
| Topf | Betrag | Wo es liegt |
|---|---|---|
| 1. Notgroschen (rund sechs Monatsausgaben) | 13.000 € | Tagesgeld |
| 2. Auto, Reisen, Rentenlücke der ersten fünf Rentenjahre | 68.000 € | Festgeld und Tagesgeld, gestaffelt nach Zeitpunkt |
| 3. Langfristiges Geld | 69.000 € | breit gestreuter ETF-Plan |
Der dritte Topf ist für die Zeit ab Anfang 70 gedacht. Das ist nicht zu spät: 65-jährige Frauen leben im Schnitt noch 21,2 Jahre, Männer 18,2 Jahre. Fällt die Börse um den Rentenbeginn, lebst du aus Topf 2 und musst nichts im Tief verkaufen. Eine Garantie, dass sich der ETF-Teil erholt, gibt es nicht, aber du gibst ihm Zeit dafür. Beim Parken verteilst du die 150.000 Euro auf zwei Banken, damit nie mehr als 100.000 Euro bei einer liegen.
Auf einmal anlegen oder über zwölf Monate verteilen?
Vanguard hat 2012 mit Daten aus den USA, Großbritannien und Australien verglichen, ob ein Betrag besser auf einmal oder verteilt über zwölf Monate angelegt wird. In rund zwei von drei Fällen lag die Einmalanlage vorn, weil Märkte langfristig häufiger steigen als fallen. In etwa jedem dritten Fall war das Verteilen besser.
Wenn dich der Gedanke quält, das geerbte Geld am Tag vor einem Einbruch anzulegen, verteilst du es. Beides ist vernünftig. Entscheidend ist, was danach passiert: Schreib vor dem Start auf, was du tust, wenn der Markt fällt. Die Antwort sollte lauten: nichts verkaufen, den Plan weiterlaufen lassen.
 Video auf YouTube: ETF einfach erklärt für Anfänger (in 8 Minuten)
Die häufigsten Fehler mit geerbtem Geld
- Kaufen, was die Bank kurz nach der Beerdigung vorschlägt. Ein Gespräch ist in Ordnung, eine Unterschrift in den ersten Wochen nicht nötig. Frag immer, was ein Produkt pro Jahr kostet und wer daran verdient.
- Überstürzt Schulden tilgen. Teure Schulden abzulösen ist vernünftig. Bei einem günstigen Immobilienkredit klärst du vorher, was eine vorzeitige Ablösung kostet.
- Das Geld jahrelang auf dem Girokonto lassen. Aus „erst mal parken“ werden schnell Jahre. Setz dir einen Termin, etwa sechs Monate nach dem Erbfall.
- Alles anlegen, auch das Geld für die nächsten Jahre. Wer im Einbruch Geld braucht, muss im Tief verkaufen.
Häufige Fragen
Wie lege ich ein Erbe sinnvoll an?
Erst parken und Fristen und Steuer klären, dann in drei Töpfe teilen: Notgroschen, Geld für die nächsten zehn Jahre, langfristiges Geld. Nur der langfristige Teil kommt in einen breit gestreuten ETF-Plan.
Kann ich ein Erbe in ETFs anlegen?
Ja, den Teil, den du zehn Jahre oder länger nicht brauchst. Achte auf breite Streuung, niedrige laufende Kosten und ein großes Fondsvolumen. Geld für die nächsten Jahre gehört auf Tagesgeld oder Festgeld, weil ETFs mehrere Jahre im Minus liegen können.
Wie lege ich eine Erbschaft richtig an, auf einmal oder verteilt?
Beides ist vernünftig. In einer Vanguard-Studie war die Einmalanlage in rund zwei von drei Fällen besser. Fühlst du dich mit dem Verteilen über bis zu zwölf Monate ruhiger und bleibst deshalb dabei, ist das dein besserer Weg.
Wo lege ich geerbtes Geld am besten an, solange ich noch nachdenke?
Auf Tagesgeld oder Festgeld mit kurzer Laufzeit, nicht auf dem Girokonto. Die gesetzliche Einlagensicherung schützt 100.000 Euro pro Person und Bank, ein größeres Erbe verteilst du deshalb auf mehrere Banken.
Was mache ich mit einem geerbten Depot?
Nichts überstürzen. Du kannst die Wertpapiere auf ein eigenes Depot übertragen lassen, steuerlich zählen die Kaufkurse der verstorbenen Person weiter. Prüf die laufenden Kosten der Fonds und entscheide dann, was du behältst und was du umschichtest.
Mit dem Erbe nicht allein entscheiden
Alles hier kannst du allein umsetzen. Wenn du bei geerbtem Geld lieber jemanden an deiner Seite hast, begleite ich dich 1:1: Wir sortieren deine Töpfe, und du richtest deinen ETF-Plan an deinem Bildschirm ein, ich bin dabei. Fester Preis, keine Produkte, keine Provision. Steuer- und Rechtsfragen klärst du mit Steuerberater oder Notar.
Angebot und Preise ansehen
Richard Pawletta begleitet Menschen 1:1 dabei, ihr Erspartes in einen ETF-Plan zu bringen, und erklärt die Grundlagen auf dem YouTube-Kanal Finanzflora. Er verkauft keine Finanzprodukte und nimmt keine Provisionen.
Quellen
- Bürgerliches Gesetzbuch: § 1944 Ausschlagungsfrist (gesetze-im-internet.de), § 1943 Annahme nach Fristablauf (gesetze-im-internet.de), § 2040 gemeinschaftliche Verfügung der Miterben (gesetze-im-internet.de), abgerufen am 24. Oktober 2026
- Erbschaftsteuer- und Schenkungsteuergesetz: § 30 Anzeigepflicht (gesetze-im-internet.de), § 33 Anzeigepflicht von Banken und Versicherern (gesetze-im-internet.de), § 15 Steuerklassen (gesetze-im-internet.de), § 16 Freibeträge (gesetze-im-internet.de), § 17 Versorgungsfreibetrag (gesetze-im-internet.de), § 14 Zusammenrechnung über zehn Jahre (gesetze-im-internet.de), abgerufen am 24. Oktober 2026
- Einkommensteuergesetz: § 20 Abs. 4 Satz 6 Zurechnung der Anschaffung beim unentgeltlichen Erwerb, § 20 Abs. 9 Sparer-Pauschbetrag (gesetze-im-internet.de), § 43 Abs. 1 Satz 4 und 5 unentgeltlicher Depotübertrag (gesetze-im-internet.de), abgerufen am 24. Oktober 2026
- Stiftung Warentest: Bankkonten von Verstorbenen, Erbschein muss nicht sein, 20. August 2016, zum Urteil des Bundesgerichtshofs Az. XI ZR 440/15 (test.de)
- BaFin: Einlagensicherung und Anlegerentschädigung (bafin.de)
- Statistisches Bundesamt: Lebenserwartung 2025, Pressemitteilung Nr. 236 vom 7. Juli 2026 (destatis.de)
- Deutsche Rentenversicherung: Regelaltersgrenze 67 für alle ab Jahrgang 1964 (deutsche-rentenversicherung.de)
- Vanguard Research: Dollar-cost averaging just means taking risk later, Juli 2012 (Vergleich Einmalanlage und Verteilen über zwölf Monate in den USA, Großbritannien und Australien)
Weiterlesen
- Geld anlegen mit 50Zu spät? So fängst du jetzt an
- Geld anlegen mit 60Wie du dein Geld kurz vor und in der Rente aufteilst
- Tagesgeld oder ETF?Wie viel Geld sicher liegen sollte und wie viel arbeiten darf
Dieser Artikel ist Bildung, keine Anlage-, Steuer- oder Rechtsberatung. Er gibt die Rechtslage vom 24. Oktober 2026 allgemein wieder und berücksichtigt nicht deine persönliche Lage. Kapitalanlagen schwanken, Verluste sind möglich.