Geld anlegen mit 50: Zu spät? So fängst du jetzt an
Kurz gesagt: Mit 50 ist es nicht zu spät, mit ETFs anzufangen. Entscheidend ist nicht dein Alter, sondern wie lange du das Geld nicht brauchst.
- Bis zur Rente mit 67 sind es 17 Jahre. Danach brauchst du das Geld nicht auf einmal, sondern über viele Jahre: 65-Jährige leben im Schnitt noch 18 (Männer) bis 21 Jahre (Frauen).
- Teile dein Erspartes in drei Töpfe: Notgroschen, Geld für die nächsten zehn Jahre, langfristiges Geld. Nur der dritte Topf gehört in ETFs.
- Mit 50 hast du weniger Zeit, Einbrüche auszusitzen. Deshalb planst du vorher, was im Crash passiert, nicht erst, wenn er da ist.
Wenn du das hier liest, liegt wahrscheinlich Geld auf deinem Girokonto oder Tagesgeld, vielleicht seit Jahren. Und vielleicht fragst du dich, ob du mit Anfang oder Mitte 50 überhaupt noch gemeint bist, wenn alle über ETFs reden. Das geht sehr vielen so: Bei den 50- bis 59-Jährigen besitzt nur gut jeder Fünfte Aktien, Fonds oder ETFs, und der Anteil hat sich seit 2021 kaum bewegt (Deutsches Aktieninstitut, Aktionärszahlen 2025).
Warum 50 nicht zu spät ist
Der häufigste Denkfehler: „Ich gehe mit 67 in Rente, also habe ich nur noch 17 Jahre.“ Das stimmt nur für den ersten Euro, den du in der Rente ausgibst. Der Rest bleibt weiter angelegt. Wer mit 67 in Rente geht, braucht sein Geld über 20 Jahre und länger. Nach den aktuellen Zahlen des Statistischen Bundesamts haben 65-jährige Frauen im Schnitt noch 21,2 Lebensjahre vor sich, Männer 18,2.
Ein Teil deines Geldes hat also einen Anlagehorizont von 25 Jahren und mehr. Das ist länger, als viele 30-Jährige ihr Depot tatsächlich durchhalten.
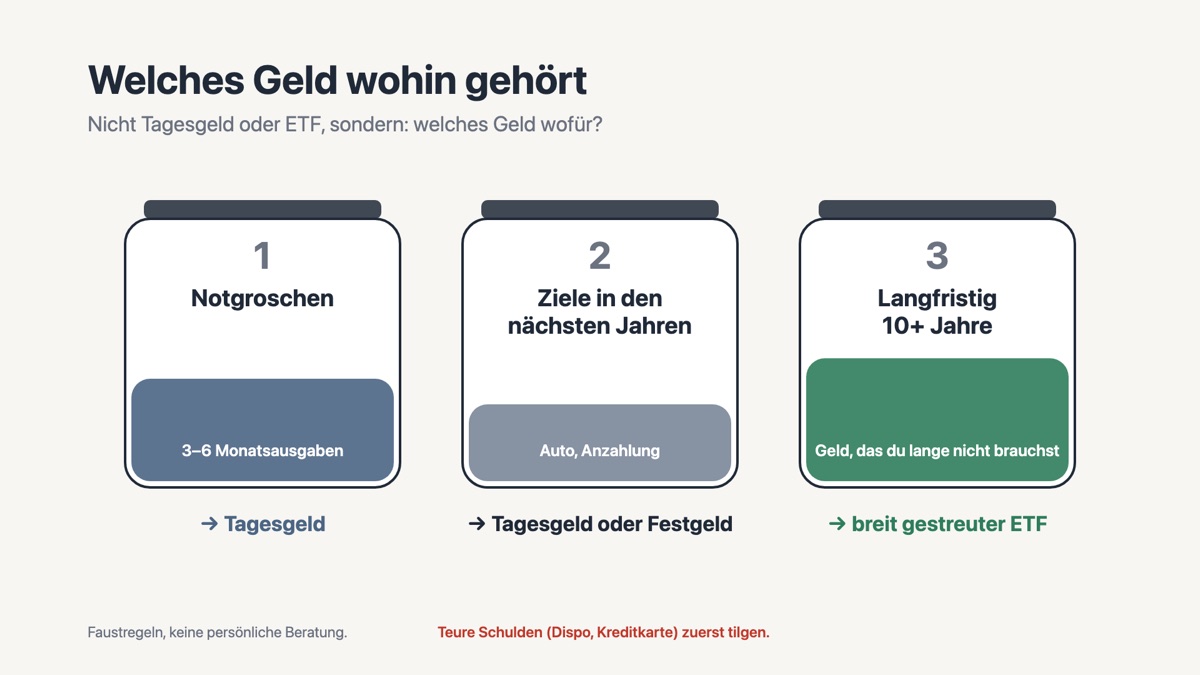
Die drei Töpfe: Welches Geld wohin gehört
Bevor es um ETFs geht, sortierst du dein Geld. Das ist der wichtigste Schritt, und er nimmt die meiste Angst.
| Topf | Wofür | Wo es liegt |
|---|---|---|
| 1. Notgroschen | Waschmaschine, Autoreparatur, Jobverlust: drei bis sechs Monatsausgaben | Tagesgeld, jederzeit verfügbar |
| 2. Geld für die nächsten zehn Jahre | Auto, Renovierung, Hilfe für die Kinder, ein Puffer für die ersten Rentenjahre | Tagesgeld oder Festgeld, gestaffelt nach Zeitpunkt |
| 3. Langfristiges Geld | Alles, was du zehn Jahre oder länger nicht brauchst | breit gestreuter ETF-Plan |
Die Grenze von zehn Jahren ist kein Naturgesetz, aber ein guter Richtwert: Aktienmärkte lagen in der Vergangenheit immer wieder mehrere Jahre im Minus. Geld, das du in dieser Zeit brauchst, sollte nicht davon abhängen.
Was mit 50 anders ist als mit 30
- Weniger Zeit zum Aussitzen. Ein 30-Jähriger kann einen Crash ignorieren. Mit 50 ist es klüger, vorher festzulegen, welcher Teil schwanken darf. Genau dafür sind Topf 1 und 2 da.
- Oft ein Betrag statt einer Sparrate. Viele in deinem Alter haben schon etwas angespart, geerbt oder eine Abfindung bekommen. Dann geht es zuerst um die Einmalanlage, die Sparrate kommt dazu.
- Altverträge. Kapitallebensversicherung, Bausparvertrag, Fonds von der Bank: Kündige nichts überstürzt. Erst verstehen, was du hast, dann entscheiden.
- Die Rentenlücke ist konkret. Deine jährliche Renteninformation der Deutschen Rentenversicherung zeigt, womit du rechnen kannst. Das macht dein Ziel greifbarer als mit 30.
- Neu ab 2027: das Altersvorsorgedepot, ein staatlich gefördertes Depot. Ob es für dich mit 50 noch passt, hängt vor allem davon ab, wann du an das Geld willst.
Einen größeren Betrag anlegen: auf einmal oder verteilt?
Liegen 30.000, 50.000 oder 100.000 Euro auf dem Konto, ist das die häufigste Sorge: „Was, wenn ich alles anlege und morgen fällt die Börse?“ Zwei Wege sind vernünftig:
- Alles auf einmal: Das Geld arbeitet sofort. In einer Vanguard-Studie über mehrere Märkte war das in rund zwei von drei Fällen der bessere Weg, weil Märkte langfristig häufiger steigen als fallen.
- Verteilt über bis zu zwölf Monate: Du investierst den Betrag in gleichen Teilen. Wenn du dich damit ruhiger fühlst und deshalb dabeibleibst, ist das der bessere Weg für dich.
Falsch ist nur das Dritte: auf den perfekten Zeitpunkt warten. Wie das bei geerbtem Geld oder einer Abfindung konkret aussieht, steht in den Ratgebern Erbe anlegen und Abfindung anlegen.
Und wenn die Börse kurz vor der Rente fällt?
Das ist die berechtigte Frage, die in vielen ETF-Videos fehlt. Die Antwort steckt in den drei Töpfen: Fällt der Markt mit 64, entnimmst du die ersten Jahre aus Topf 2 und musst nichts im Tief verkaufen. Der ETF-Teil hat Zeit, sich zu erholen. Eine Garantie, dass er das tut, gibt es nicht, aber du gibst dir die Zeit dafür. Ausführlich im Ratgeber Geld anlegen mit 60.
Die vier häufigsten Fehler ab 50
- Weiter warten. Jedes Jahr auf dem Girokonto kostet Kaufkraft, weil die Preise steigen.
- Alles anlegen, auch den Notgroschen. Wer im Crash Geld braucht, muss im Tief verkaufen.
- Teure Produkte kaufen, weil jemand sie empfiehlt. Ausgabeaufschläge und hohe laufende Kosten fressen über 15 Jahre einen großen Teil des Ertrags. Frag immer, was ein Produkt pro Jahr kostet und wer daran verdient.
- Im ersten Einbruch verkaufen. Der Plan muss vorher stehen, sonst entscheidet die Angst.
In fünf Schritten anfangen
- Kassensturz: Wie viel liegt wo? Was kommt monatlich rein und raus?
- Töpfe festlegen: Notgroschen, Geld für die nächsten zehn Jahre, langfristiges Geld.
- Depot eröffnen: bei einem Broker mit günstigen ETF-Sparplänen. Achte auf Kosten, nicht auf Prämien.
- ETFs nach Kriterien wählen: breit gestreut, niedrige laufende Kosten, großes Fondsvolumen.
- Startbetrag und Sparrate einrichten und aufschreiben, was du tust, wenn der Markt fällt.
 Video auf YouTube: ETF einfach erklärt für Anfänger (in 8 Minuten)
Häufige Fragen
Lohnt sich ein ETF-Sparplan mit 50 noch?
Ja, für Geld, das du zehn Jahre oder länger nicht brauchst. Bis zur Rente mit 67 sind es 17 Jahre, und auch danach wird das Geld nicht auf einmal gebraucht, sondern über viele Jahre entnommen. Geld für die nächsten Jahre gehört dagegen aufs Tagesgeld oder Festgeld.
Wie viel von meinem Ersparten sollte ich mit 50 in ETFs anlegen?
Nur den Teil, den du langfristig nicht brauchst. Zuerst kommt ein Notgroschen von drei bis sechs Monatsausgaben, dann das Geld für absehbare Ausgaben der nächsten zehn Jahre. Was danach übrig ist, kann in einen breit gestreuten ETF-Plan.
Soll ich einen größeren Betrag auf einmal anlegen?
Beides ist möglich. Wer sich mit einem großen Betrag auf einmal unwohl fühlt, kann ihn in gleichen Teilen über bis zu zwölf Monate verteilen. Wichtiger als der Einstiegszeitpunkt ist, dass du den Plan danach durchhältst.
Allein anfangen oder mit Begleitung?
Alles hier kannst du allein umsetzen. Wenn du dich bisher nicht getraut hast, begleite ich dich 1:1: Wir sortieren deine Töpfe, und du richtest deinen ETF-Plan an deinem Bildschirm ein, ich bin dabei. Fester Preis, keine Produkte, keine Provision.
Angebot und Preise ansehen
Richard Pawletta begleitet Menschen 1:1 dabei, ihr Erspartes in einen ETF-Plan zu bringen, und erklärt die Grundlagen auf dem YouTube-Kanal Finanzflora. Er verkauft keine Finanzprodukte und nimmt keine Provisionen.
Quellen
- Statistisches Bundesamt: Lebenserwartung 2025, Pressemitteilung Nr. 236 vom 7. Juli 2026 (destatis.de)
- Deutsches Aktieninstitut: Aktionärszahlen 2025 (dai.de, PDF)
- Vanguard Research: Dollar-cost averaging just means taking risk later, Juli 2012 (Vergleich Einmalanlage und Verteilen über zwölf Monate in den USA, Großbritannien und Australien)
- Deutsche Rentenversicherung: Regelaltersgrenze 67 für alle ab Jahrgang 1964 (deutsche-rentenversicherung.de)
Weiterlesen
- Altersvorsorgedepot mit 50Lohnt sich der Einstieg noch?
- Tagesgeld oder ETF?Wie viel Geld sicher liegen sollte und wie viel arbeiten darf
- Erbe anlegenWas du mit geerbtem Geld zuerst tust und was nicht
Dieser Artikel ist Bildung, keine Anlageberatung. Er berücksichtigt nicht deine persönliche Lage. Kapitalanlagen schwanken, Verluste sind möglich.