Abfindung anlegen: Was du mit 50 oder 60 jetzt tun solltest
Kurz gesagt: Bevor du eine Abfindung anlegst, sicherst du die Brücke: das Geld, das du bis zum neuen Job oder bis zur Rente zum Leben brauchst. Dann klärst du die Steuer. Erst danach legst du den Rest nach dem Zeitpunkt an, zu dem du ihn brauchst.
- Brücke zuerst: Monatliche Lücke zwischen Arbeitslosengeld und Ausgaben mal Monate bis zum Ziel. Dieses Geld liegt auf Tagesgeld oder gestaffeltem Festgeld, nicht in Aktien.
- Steuer: Die Abfindung ist steuerpflichtig. Die Fünftelregelung gibt es seit 2025 nur noch über die Steuererklärung, nicht mehr in der Gehaltsabrechnung.
- Der Rest: Was du zehn Jahre oder länger nicht brauchst, kann in einen breit gestreuten ETF-Plan. Auf einmal oder verteilt über bis zu zwölf Monate.
Eine Abfindung mit Mitte 50 oder 60 kommt selten zu einem ruhigen Zeitpunkt. Der Job geht, und auf dem Konto liegt mehr Geld als je zuvor. Dass du jetzt vor allem nichts falsch machen willst, geht sehr vielen so. Hier siehst du, wie du eine Abfindung anlegen kannst, ohne dich unter Druck zu setzen: in welcher Reihenfolge, mit welchen Fragen und mit zwei Rechenbeispielen.
Bevor du anlegst: Wie lange muss das Geld reichen?
Die wichtigste Zahl ist nicht die Höhe der Abfindung, sondern die Zeit bis zum nächsten regelmäßigen Einkommen, also bis zum neuen Job oder zur Rente.
Arbeitslosengeld: Es beträgt 60 % des pauschalierten Nettogehalts, mit Kind 67 % (§ 149 SGB III). Wie lange du es bekommst, hängt vom Alter und von den Versicherungsjahren ab: ab 50 bis zu 15 Monate, ab 55 bis zu 18 Monate, ab 58 bis zu 24 Monate (§ 147 SGB III). Melde dich spätestens drei Monate vor dem Ende des Arbeitsverhältnisses arbeitsuchend, sonst droht eine Sperrzeit.
Sperrzeit und Ruhen: Zwei Dinge können den Start verschieben. Wer selbst kündigt oder einen Aufhebungsvertrag ohne wichtigen Grund unterschreibt, riskiert eine Sperrzeit von in der Regel zwölf Wochen (§ 159 SGB III). Endet das Arbeitsverhältnis vor Ablauf der ordentlichen Kündigungsfrist, kann das Arbeitslosengeld wegen der Abfindung eine Zeit lang ruhen (§ 158 SGB III). Ob das bei dir zutrifft, hängt vom Vertrag ab. Lies das Merkblatt der Bundesagentur für Arbeit zu Entlassungsentschädigungen und frag am besten vor der Unterschrift bei deiner Agentur für Arbeit oder einem Fachanwalt für Arbeitsrecht nach.
Krankenversicherung: Solange das Arbeitslosengeld ruht, bist du laut Bundesagentur nicht über die Agentur versichert. Auch für Monate ohne Arbeitslosengeld vor der Rente brauchst du einen Plan. Frag deine Krankenkasse, was dann gilt und was es kostet, und rechne es in die Brücke ein.
Sonderfall: Die Abfindung als Brücke in die Frührente
Viele mit 60 oder 61 überlegen, nach dem Arbeitslosengeld direkt in Rente zu gehen. Die Altersrente für langjährig Versicherte gibt es nach 35 Versicherungsjahren ab 63, aber mit Abschlag (§ 36 SGB VI). Für jeden Monat vor der regulären Altersgrenze sinkt die Rente um 0,3 % (§ 77 SGB VI), und zwar lebenslang. Wer mit 63 statt mit 67 geht, verliert also 14,4 %.
Ab 50 kannst du diesen Abschlag ganz oder teilweise mit Sonderzahlungen an die Rentenversicherung ausgleichen (§ 187a SGB VI). Das ist eine Überlegung wert, wenn die Abfindung größer ist als die Brücke. Den Betrag nennt dir eine besondere Rentenauskunft. Gezahltes Geld wird nicht erstattet, auch wenn du später anders entscheidest. Lass dich dazu bei der Deutschen Rentenversicherung beraten.
Die Steuer: Was von der Abfindung übrig bleibt
Eine Abfindung ist steuerpflichtiges Einkommen (§ 24 EStG). Damit der eine große Betrag nicht voll in den höchsten Steuersatz rutscht, gibt es die Fünftelregelung (§ 34 EStG): Das Finanzamt berechnet die Steuer auf ein Fünftel der Abfindung und nimmt sie mal fünf. Das dämpft den Sprung im Steuersatz. Der Vorteil ist umso größer, je weniger anderes Einkommen du in dem Jahr hast.
- Neu seit 2025: Der Arbeitgeber wendet die Fünftelregelung beim Lohnsteuerabzug nicht mehr an. Zuerst wird also mehr Steuer einbehalten. Die Ermäßigung bekommst du erst über deine Einkommensteuererklärung zurück. Plane mit dem Betrag, der wirklich ankommt.
- Zeitpunkt: Arbeitgeber und Arbeitnehmer können vereinbaren, dass die Abfindung erst im Folgejahr gezahlt wird. Das kann helfen, wenn du dann wenig anderes Einkommen hast. Auf zwei Jahre verteilt zu werden, schadet dagegen in der Regel, dann kann die Fünftelregelung wegfallen.
- Arbeitslosengeld ist steuerfrei, erhöht aber über den Progressionsvorbehalt den Steuersatz auf dein übriges Einkommen (§ 32b EStG).
- Betriebsrente: Ein Teil der Abfindung kann als Beitrag des Arbeitgebers steuerfrei in die betriebliche Altersversorgung fließen (§ 3 Nr. 63 EStG). Das muss vor der Auszahlung vereinbart werden, und das Geld ist dann bis zur Rente gebunden.
Was für dich günstiger ist, hängt von deinem ganzen Jahreseinkommen ab. Das klärt ein Steuerberater oder Lohnsteuerhilfeverein, am besten vor der Unterschrift.
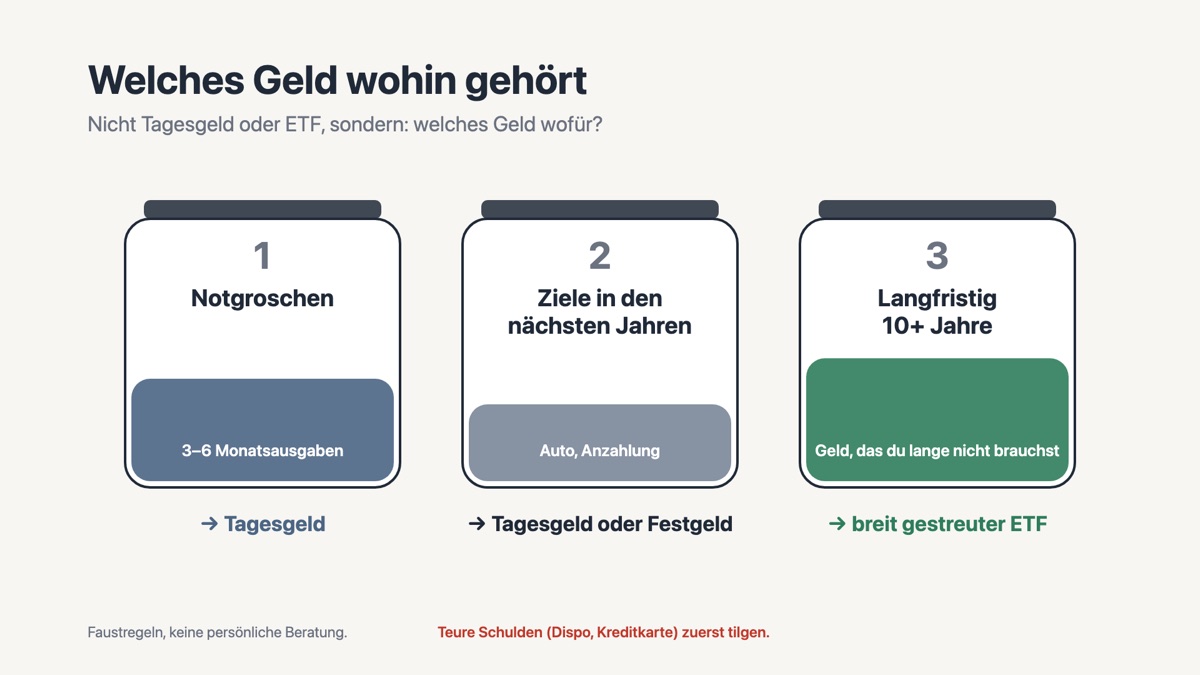
Dann die Töpfe: Welches Geld wohin gehört
Ist die Brücke klar, teilst du die Abfindung nach dem Zeitpunkt auf, zu dem du das Geld brauchst.
| Topf | Wofür | Wo es liegt |
|---|---|---|
| 1. Notgroschen | drei bis sechs Monatsausgaben für Unvorhergesehenes | Tagesgeld, jederzeit verfügbar |
| 2. Brückengeld | die Lücke bis zum neuen Job oder zur Rente, dazu absehbare Ausgaben der nächsten Jahre | Tagesgeld und Festgeld, gestaffelt nach dem Monat, in dem du es brauchst |
| 3. Langfristiges Geld | alles, was du zehn Jahre oder länger nicht brauchst | breit gestreuter ETF-Plan |
Gestaffelt heißt: Das Geld für das erste Jahr liegt auf Tagesgeld, das für das zweite Jahr auf Festgeld mit einem Jahr Laufzeit, das für das dritte auf Festgeld mit zwei Jahren. Achte darauf, dass pro Bank nicht mehr als 100.000 Euro liegen, so weit reicht die gesetzliche Einlagensicherung pro Person.
Für den langfristigen Teil gelten die üblichen Kriterien: breit gestreut, niedrige laufende Kosten, großes Fondsvolumen. Du kannst ihn auf einmal anlegen oder in gleichen Teilen über bis zu zwölf Monate. Und du legst vorher fest, dass du im Einbruch nichts verkaufst. Wie das aussieht, steht im Ratgeber Tagesgeld oder ETF.
Zwei Beispiele: 57 und 60 Jahre, je 90.000 Euro
Zur Veranschaulichung, nicht als Empfehlung für deinen Fall. Angenommen ist jeweils: 90.000 Euro kommen nach Lohnsteuer an, die Ausgaben liegen bei 2.500 Euro im Monat, das Arbeitslosengeld bei 1.400 Euro. Deine echten Zahlen stehen in deinem Bescheid. Kursentwicklungen sind nicht eingerechnet.
Andrea, 57, sucht eine neue Stelle
| Topf | Rechnung | Betrag |
|---|---|---|
| Notgroschen | vier Monatsausgaben | 10.000 € |
| Brücke während Arbeitslosengeld | 1.100 € Lücke × 18 Monate | 19.800 € |
| Puffer, falls die Suche länger dauert | 2.500 € × 6 Monate | 15.000 € |
| Langfristig, ETF-Plan | der Rest | 45.200 € |
Findet Andrea früher eine Stelle, kann der ungenutzte Teil der Brücke später in den Plan fließen.
Thomas, 60, will mit 63 in Rente
| Topf | Rechnung | Betrag |
|---|---|---|
| Notgroschen | vier Monatsausgaben | 10.000 € |
| Jahre 1 und 2, Arbeitslosengeld | 1.100 € Lücke × 24 Monate | 26.400 € |
| Jahr 3, ohne Arbeitslosengeld | 2.500 € × 12 Monate | 30.000 € |
| Krankenversicherung im Jahr 3 | angenommen, bei der Kasse erfragen | 3.000 € |
| Langfristig, ETF-Plan | der Rest | 20.600 € |
Bei Thomas ist der größte Teil Brückengeld, und das ist richtig so. Die 20.600 Euro sind für die späteren Rentenjahre gedacht. Ob er stattdessen einen Teil für den Ausgleich des Rentenabschlags nutzt, klärt er mit einer Rentenauskunft. Wie es nach dem Rentenstart weitergeht, steht im Ratgeber Geld anlegen mit 60.
Abfindung für die Rente anlegen: Was du Versicherer fragen solltest
Wer nach Abfindung und Rente sucht, findet vor allem Werbung für Basisrente und private Rentenversicherung, meist mit dem Steuerargument. Das kann passen, hat aber Bedingungen: Eine Basisrente zahlt nur eine monatliche lebenslange Rente, frühestens ab 62. Sie ist nicht vererblich, nicht übertragbar, nicht beleihbar und nicht kapitalisierbar (§ 10 EStG). Ich nenne keine Anbieter. Diese Fragen helfen beim Vergleichen:
- Was kostet der Vertrag pro Jahr, alles zusammen? Effektivkosten und Abschlusskosten.
- Komme ich vorher an das Geld? Wenn nicht: Ist meine Brücke wirklich vollständig finanziert?
- Was passiert, wenn ich früh sterbe? Bekommen Partner oder Kinder etwas?
- Welche Rente ist garantiert, und welche ist nur angenommen?
- Wer verdient am Abschluss, und wie viel?
Ab 2027 kommt das Altersvorsorgedepot dazu. Für eine Abfindung ist es nur ein kleiner Baustein: Es nimmt höchstens 6.840 Euro im Jahr auf, gefördert werden davon 1.800 Euro, und ausgezahlt wird frühestens mit 65.
Drei häufige Fehler mit einer Abfindung
- Den günstigen Hauskredit ablösen, ohne die Brücke zu prüfen. Teure Schulden zuerst zu tilgen ist richtig. Ein Kredit mit niedrigem Zins ist etwas anderes: Geld, das im Haus steckt, kommt nicht zurück, wenn die Jobsuche länger dauert.
- Das Produkt der Bank kaufen, solange der Schock frisch ist. Kein Anlagevertrag muss in diesem Monat unterschrieben werden. Das Geld kann ein paar Wochen auf Tagesgeld liegen, bis du klar siehst.
- Alles auf dem Girokonto lassen. Dort bringt es meist keine Zinsen, und ein großer Betrag liegt oft über der Grenze der Einlagensicherung bei einer Bank.
 Video auf YouTube: ETF einfach erklärt für Anfänger (in 8 Minuten)
Häufige Fragen
Wie lege ich eine Abfindung sinnvoll an?
In drei Schritten: Zuerst rechnest du aus, wie viel Geld du bis zum neuen Job oder bis zur Rente brauchst, und legst es auf Tagesgeld oder gestaffeltes Festgeld. Dann klärst du die Steuer. Erst was danach übrig ist und zehn Jahre oder länger nicht gebraucht wird, kommt in einen breit gestreuten ETF-Plan.
Kann ich eine Abfindung steuerfrei anlegen?
Die Abfindung selbst ist steuerpflichtiges Einkommen, daran ändert die Anlage nichts. Die Steuer lässt sich aber oft senken: über die Fünftelregelung in der Steuererklärung, über den Zeitpunkt der Auszahlung oder, wenn der Arbeitgeber mitmacht, über Beiträge in die betriebliche Altersversorgung. Was in deinem Fall passt, klärt ein Steuerberater.
Soll ich meine Abfindung für die Rente anlegen?
Ein Teil kann für die Rente gedacht sein, aber erst, wenn die Zeit bis dahin finanziert ist. Bevor du einen Rentenvertrag abschließt, frag nach den Kosten pro Jahr, ob du vorher an das Geld kommst und wer am Abschluss verdient. Ein freier ETF-Plan bleibt dagegen jederzeit verfügbar.
Soll ich die Abfindung auf einmal oder verteilt anlegen?
Beides ist vernünftig, aber nur für den langfristigen Teil. Wer sich mit einem großen Betrag auf einmal unwohl fühlt, verteilt ihn in gleichen Teilen über bis zu zwölf Monate. Das Geld für die Überbrückung gehört nicht in Aktien, egal wie du einsteigst.
Was mache ich mit einer Abfindung mit 60?
Mit 60 ist die Abfindung oft die Brücke bis zur Rente. Lass dir von der Deutschen Rentenversicherung sagen, ab wann du in Rente gehen kannst und mit welchem Abschlag. Das Geld für diese Jahre liegt sicher auf Tagesgeld und Festgeld, nur der Rest kann langfristig in einen ETF-Plan.
Die Abfindung in Ruhe sortieren, mit Begleitung
Alles hier kannst du allein umsetzen. Wenn du lieber jemanden dabei hast, rechnen wir in der ETF-Begleitung zusammen deine Brücke aus, teilen die Töpfe ein, und du richtest den ETF-Plan an deinem Bildschirm selbst ein, ich bin dabei. Steuer- und Rechtsfragen bleiben beim Steuerberater. Fester Preis, keine Produkte, keine Provision.
Angebot und Preise ansehen
Richard Pawletta begleitet Menschen 1:1 dabei, ihr Erspartes in einen ETF-Plan zu bringen, und erklärt die Grundlagen auf dem YouTube-Kanal Finanzflora. Er verkauft keine Finanzprodukte und nimmt keine Provisionen.
Quellen
- Einkommensteuergesetz: § 24 Entschädigungen (gesetze-im-internet.de), § 34 Fünftelregelung (gesetze-im-internet.de), § 32b Progressionsvorbehalt (gesetze-im-internet.de), § 3 Nr. 2 und Nr. 63 (gesetze-im-internet.de), § 10 Basisrente (gesetze-im-internet.de), abgerufen am 24. Oktober 2026
- Bundesministerium der Finanzen: Amtliches Lohnsteuer-Handbuch 2026, Anhang 15 Entlassungsentschädigungen (Fünftelregelung ab 2025 nicht mehr im Lohnsteuerabzug, Zufluss im Folgejahr, Verteilung auf mehrere Jahre) (bundesfinanzministerium.de)
- Landesamt für Besoldung und Versorgung NRW: Merkblatt zur Lohnsteuerbescheinigung 2025, Stand 13. Januar 2026 (finanzverwaltung.nrw.de, PDF)
- Sozialgesetzbuch III: § 147 Anspruchsdauer (gesetze-im-internet.de), § 149 Höhe (gesetze-im-internet.de), § 158 Ruhen bei Entlassungsentschädigung (gesetze-im-internet.de), § 159 Sperrzeit (gesetze-im-internet.de)
- Bundesagentur für Arbeit: Merkblatt 17, Berücksichtigung von Entlassungsentschädigungen, Dezember 2025 (arbeitsagentur.de, PDF) und Merkblatt 1 für Arbeitslose, Dezember 2025 (arbeitsagentur.de, PDF)
- Sozialgesetzbuch VI: § 36 Altersrente für langjährig Versicherte (gesetze-im-internet.de), § 77 Zugangsfaktor (gesetze-im-internet.de), § 187a Ausgleich von Rentenminderungen (gesetze-im-internet.de)
- Deutsche Rentenversicherung: Rentenabschläge mit Sonderzahlungen ausgleichen, Stand Februar 2025 (deutsche-rentenversicherung.de)
- BaFin: Einlagensicherung und Anlegerentschädigung (bafin.de)
- Bundesministerium der Finanzen: Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge (bundesfinanzministerium.de)
- Stiftung Warentest: Kündigung mit Abfindung, Abfindung günstig versteuern oder für die Rente nutzen, aktualisiert am 28. August 2026 (test.de)
Weiterlesen
- Geld anlegen mit 50Zu spät? So fängst du jetzt an
- Geld anlegen mit 60Und was passiert, wenn kurz vor der Rente die Börse fällt
- Tagesgeld oder ETF?Wie viel Geld sicher liegen sollte und wie viel arbeiten darf
Dieser Artikel ist Bildung, keine Anlage-, Steuer- oder Rechtsberatung. Er berücksichtigt nicht deine persönliche Lage. Für Steuer- und Vertragsfragen sind Steuerberater und Fachanwalt für Arbeitsrecht zuständig. Kapitalanlagen schwanken, Verluste sind möglich.